Проверено 13 сентября 2026 года. Разбор закона и порядка оформления, а не обещание «нулевых налогов для всех».
Как бы мы ни относились к Турции, приходится признать: ход сильный. Предложить новым резидентам двадцать лет освобождения зарубежных доходов от подоходного налога — это способ попасть в короткий список стран для переезда.
Звучит почти слишком хорошо. Живёшь у моря, деньги приходят из-за границы, подоходный налог — ноль. Именно так новость легко пересказать в соцсетях.
Но между «деньги пришли из-за границы» и «доход считается полученным за пределами Турции» есть большая разница. Для человека с зарубежными дивидендами это может быть отличной возможностью. Для фрилансера с ноутбуком в Анталье — вопрос, который нельзя решать по заголовку.
Давай разберём, что действительно приняли, кому подходит льгота и что проверить до переезда.
Короткий ответ. Льгота реальна: при выполнении условий зарубежные доходы физического лица освобождаются от турецкого подоходного налога на 20 лет. Но она не автоматическая: нужно получить специальное свидетельство и вовремя подать заявление. Турецкие доходы остаются вне этой льготы, а иностранный заказчик сам по себе не превращает заработок в зарубежный. Основание — статья 20/D и порядок её применения.
Что именно приняла Турция
Речь не о визе цифрового кочевника и не о рекламной программе агентства. Закон № 7582 добавил в турецкий закон о подоходном налоге специальную статью — mükerrer 20/D.
Три даты, чтобы не запутаться:
- 4 июня 2026 года: закон опубликован и соответствующая норма вступила в силу.
- 1 января 2026 года: дата, с которой новые резиденты могут попадать под льготу. Поэтому переезд до июньской публикации сам по себе не исключает участие.
- 4 июля 2026 года: опубликован окончательный порядок применения — разъяснение № 333. Именно там появились важные подробности оформления.
Даты вступления в силу и применения подтверждает KPMG. Июльский документ можно прочитать в правовой базе LEXPERA.
Это освобождение от конкретного налога, а не отмена всей налоговой системы. По статье 20/D не облагается подходящий зарубежный доход физического лица. Корпоративные налоги, налоги на турецкие доходы и остальные возможные обязательства нужно проверять отдельно.
Кому подходит льгота: четыре условия
1. Ты становишься резидентом по турецким налоговым правилам
На дату заявления человек должен считаться обосновавшимся в Турции — Türkiye’de yerleşmiş sayılan.
В официальном справочнике названы два основания: место жительства в Турции либо непрерывное пребывание более шести месяцев в течение календарного года. Временные выезды не обнуляют этот срок. Но это общая рамка: исключения и международные соглашения могут менять оценку конкретного случая. Источник: справочник GİB, раздел 3.
Не путай три вещи: право жить в стране, право работать и налоговое резидентство. Получение налоговой льготы не заменяет оформление легального пребывания и, когда это необходимо, разрешения на работу.
2. Предыдущие три календарных года проходят проверку
Формулировка строже, чем «я три года не был налоговым резидентом». Закон требует отсутствия в Турции места жительства и налоговой обязанности в предыдущие три календарных года, с отдельными исключениями для некоторых доходов.
Для человека, который становится резидентом в 2026 году, проверяют 2023, 2024 и 2025 годы. Не последние 36 месяцев, отсчитанные от дня прилёта.
Есть важное послабление: прежние турецкие доходы от недвижимости, капитала или прироста стоимости сами по себе не закрывают доступ к льготе, если остальные условия выполнены. Но прежняя зарплата или предпринимательская деятельность в Турции — уже другая история. Это прямо разобрано в разъяснении № 333, статья 3, примеры 5–7.
«Я ничего не декларировал» не означает «у меня не было налоговой обязанности». Налоговая может обнаружить прошлую деятельность позднее. В документе есть пример, где это приводит к отмене свидетельства и доначислениям.
3. Доход действительно зарубежный
Это центральный вопрос. Не валюта перевода, не страна банка и не гражданство клиента, а налоговая квалификация самого дохода.
4. Ты вовремя подаёшь заявление и получаешь свидетельство
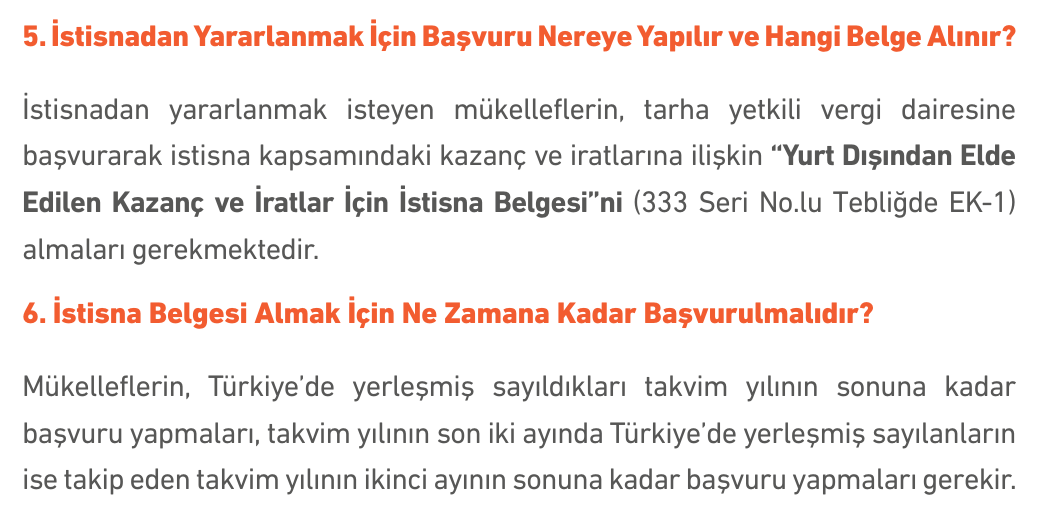
Нельзя просто переехать и самостоятельно объявить себе двадцатилетние каникулы. Нужен документ от компетентной налоговой инспекции — İstisna Belgesi. Пропуск срока подачи может лишить льготы даже человека, который соответствует остальным требованиям. На этом отдельно акцентирует внимание Vialto Partners.
Главная таблица: какие доходы попадают под освобождение
Везде ниже предполагается, что человек соответствует условиям и оформил свидетельство. Таблица касается именно статьи 20/D, а не всех возможных льгот Турции.
| Твой доход | Что с льготой | Что проверить |
|---|---|---|
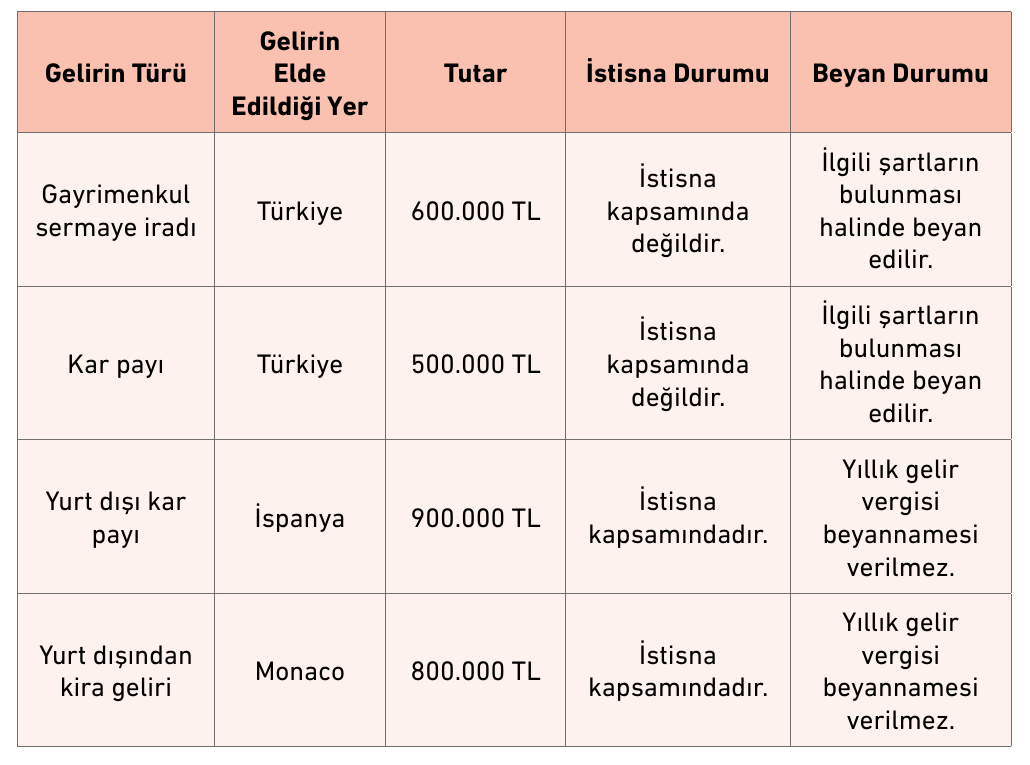
| Дивиденды от реально иностранной компании | Зарубежные дивиденды прямо показаны как освобождённые в официальном примере | Статус компании и природу выплаты. Если управляешь ею из Турции, отдельно проверь последствия для самой компании |
| Аренда недвижимости за пределами Турции | Зарубежная аренда прямо показана как освобождённая | Где находится объект и какие налоги сохраняются в стране недвижимости |
| Аренда квартиры в Турции или дивиденды турецкой компании | Под статью 20/D не попадают | Обычные турецкие правила, удержания и необходимость декларации |
| Консультации иностранному клиенту, оказанные в Турции по его турецким инвестициям | В разъяснении есть прямой пример: освобождения нет | Место и содержание деятельности, а не только адрес клиента |
| Удалённая зарплата, фриланс, разработка или онлайн-услуги, которые ты выполняешь из Турции | Нельзя автоматически считать освобождёнными | Вид договора, место работы, источник дохода, другие применимые нормы и соглашения |
Первые четыре строки опираются на официальный текст разъяснения № 333, примеры 9–11. Последняя — осторожный вывод из разграничения зарубежного и турецкого дохода, а не обещание универсальной ставки для удалёнщиков. Общие правила о зарплате и деятельности в Турции объясняет PwC.
Почему «иностранный клиент = ноль налогов» не работает
Представь: ты живёшь в Измире, каждый день работаешь из домашнего кабинета, а заказчик находится в Берлине. Оплата приходит в евро на зарубежный счёт.
Для бытового разговора это «зарубежный доход». Для налогового анализа информации пока недостаточно. Нужно понять, что именно ты получаешь: зарплату, доход от самостоятельных услуг, прибыль бизнеса или дивиденды.
В турецком законе есть правила, которые связывают источник зарплаты и профессионального дохода с выполнением работы в Турции. Статья 7 формально посвящена ограниченной налоговой обязанности нерезидентов; сама по себе она не заменяет индивидуальный разбор новой льготы. Но она хорошо показывает, почему местонахождение плательщика — не единственный критерий. Текст статьи 7.
А в июльском разъяснении есть ещё более наглядный случай: инженер работает в Турции и консультирует иностранных клиентов по инвестициям в Турции. Иностранные клиенты есть. Освобождения по 20/D нет.
Поэтому я бы не переезжал под расчёт «мой фриланс теперь точно облагается по нулевой ставке» без письменного заключения по конкретной схеме работы. Ссылки консультанта должны вести к нормам закона, а не к посту другого консультанта.
Это не означает, что любой удалённый заработок обязательно облагается одинаково. Для отдельных видов доходов могут существовать другие освобождения или вычеты. Но их нельзя смешивать с двадцатилетним режимом: основания и условия будут другими.
Как оформить льготу: пять шагов
Шаг 1. Разобрать налоговую историю до переезда
Составь хронологию предыдущих трёх календарных лет: где жил, где работал, какие доходы получал в Турции и возникала ли там налоговая обязанность.
Если раньше уже жил в стране, получал турецкую зарплату или вёл бизнес, не рассчитывай, что короткий выезд «обнулит» историю. В официальном примере человек уезжает в ноябре 2024 года и возвращается в 2027-м. Льготу он не получает: 2024 год всё ещё входит в проверяемые три года. Разъяснение № 333, пример 4.
Шаг 2. Классифицировать каждый источник дохода
Не один общий вопрос «положена ли мне льгота», а список: зарплата, услуги, дивиденды, аренда, продажи активов. Для каждого — отдельный ответ.
Попроси консультанта указать:
- считается ли доход зарубежным для целей 20/D;
- на какую норму и разъяснение он опирается;
- какие обязанности остаются у тебя, работодателя или компании;
- что изменится, если деятельность фактически переносится в Турцию.
Шаг 3. Определить дату возникновения резидентства
Она влияет и на проверяемые годы, и на срок заявления. Не подставляй автоматически дату прилёта или получения ВНЖ: сначала установи дату по применимым налоговым правилам.
Шаг 4. Подать заявление в компетентную налоговую инспекцию
Полное название свидетельства:
Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi — свидетельство об освобождении зарубежных доходов и поступлений.
Порядок отсылает к форме в приложении EK-1. Налоговая проверяет резидентство, историю предыдущих трёх лет и своевременность обращения. После подтверждения условий выдаёт документ. Разъяснение № 333, статьи 3–4.
Заранее уточни в своей инспекции канал подачи, пакет подтверждений и необходимость переводов. Не считай список из статьи агентства официальным исчерпывающим перечнем.
Шаг 5. Сохранить подтверждения и вести раздельный учёт
Сохрани зарегистрированное заявление, свидетельство, договоры и документы об источниках выплат. Отдельно учитывай освобождённые зарубежные доходы и доходы, которые под льготу не попадают.
По закону подходящие освобождённые доходы не требуют ежегодной декларации по подоходному налогу и не включаются в неё при декларировании других доходов. Это не означает, что человеку вообще больше не нужны документы или декларации.
Срок подачи: место, где можно потерять льготу
| Когда ты становишься резидентом по применимым правилам | Предельный период подачи заявления |
|---|---|
| Январь — октябрь 2026 года | До конца 2026 года |
| Ноябрь — декабрь 2026 года | До конца февраля 2027 года |
| Январь — октябрь другого года | До конца того же календарного года |
| Ноябрь — декабрь другого года | До конца февраля следующего года |
Это сроки подачи заявления, а не обещанный срок выдачи свидетельства. Процедурный перенос крайнего дня из-за выходного или праздника уточняй отдельно. Основание — разъяснение № 333, статья 3(4).
В официальном документе есть пример позднего обращения: человек становится резидентом в 2028 году, но подаёт заявление только в 2030-м. Свидетельство ему не выдают, хотя остальные условия выполнялись.
Для переехавших в начале 2026 года практический вывод простой: не откладывать оформление до следующего сезона деклараций.
Три ситуации из жизни: кому смотреть на Турцию
Это условные сценарии, не истории реальных заявителей и не индивидуальные налоговые заключения.
Инвестор с дивидендами и зарубежной квартирой. Наиболее понятный кандидат для изучения режима: именно зарубежные дивиденды и аренда показаны в официальных примерах. Проверять всё равно нужно — прежде всего предыдущие три года, налоги в странах источника и оформление свидетельства.
Фрилансер, который будет работать из Турции. Интерес к новости понятен, но главный вопрос — не свидетельство, а квалификация активного заработка. Расчёт экономии до письменного разбора преждевременен.
Владелец иностранного бизнеса, который будет управлять им из Турции. Раздели личные дивиденды и налоги компании. Освобождение физического лица не освобождает автоматически бизнес. Задай отдельный вопрос о последствиях управления компанией из новой страны: эти риски нельзя закрыть одним личным свидетельством.
Ноль в Турции не означает ноль во всём мире
Льгота действует в турецкой налоговой системе. Она не отменяет налоги, которые другая страна может взимать с аренды расположенной там недвижимости, дивидендов или других доходов.
Ещё один отдельный вопрос — прекращение резидентства в прежней стране. Смена адреса и переезд не всегда достаточны: значение могут иметь семья, жильё, работа и положения соглашения об избежании двойного налогообложения.
Поэтому считай не «старый налог минус ноль», а итоговую нагрузку по всем связанным странам. Общую рамку турецких правил и роль соглашений объясняет PwC.
Сравнивать этот режим с Кипром, Уругваем или ОАЭ только по цифре «0%» тоже недостаточно. Для осмысленного сравнения нужны одинаковый вид дохода, способ работы, статус компании и стоимость легального проживания. Одинаковый рекламный заголовок ещё не означает одинаковый результат для тебя.
Что уже известно, а чего пока нельзя обещать
Закон и порядок оформления существуют. Это уже не стадия слухов или законопроекта. В сентябре 2026 года налоговая служба выпустила отдельный справочник GİB.
Но на 13 сентября 2026 года это очень молодой режим. В этой статье я не подтверждаю, что свидетельство реально выдают за определённое число дней, и не выдаю учебные примеры налоговой за завершённые дела. Для оценки практики нужны сведения о конкретной инспекции и подтверждённых обращениях.
Двадцать лет в законе — не гарантия неизменности закона. Сегодня предусмотрен такой период освобождения. Обещание «условия точно останутся прежними следующие двадцать лет» было бы сильнее того, что можно обоснованно утверждать.
Свидетельство не защищает от ошибочных исходных данных. Если выяснится, что условия не выполнялись, возможны отмена документа, доначисленный налог, штраф и проценты. Это предусмотрено статьёй 5 разъяснения № 333.
Налоговый режим и банковское обслуживание — разные вопросы. Свидетельство об освобождении не гарантирует открытие счёта или прохождение банковских проверок. Но рассказы о «необоснованных блокировках» без проверяемых подробностей тоже не стоит превращать в установленный факт. Практический подход: выяснить требования выбранного банка и подготовить документы о происхождении средств.
Что собрать перед разговором с консультантом
Это рабочий список для подготовки, не официальный перечень обязательных приложений:
- хронологию проживания и работы за три предыдущих календарных года;
- сведения о прежних доходах и налоговых обязанностях в Турции;
- документы о резидентстве в прежней стране и план его изменения;
- перечень источников дохода с суммами и странами;
- договоры с работодателем и клиентами;
- документы по зарубежным дивидендам, аренде и другим выплатам;
- описание того, где физически выполняется работа и управляется бизнес;
- план легального пребывания в Турции;
- расчёт совокупных расходов: налоги, бухгалтерия, консультации, страховка и проживание.
Результат консультации — не «вам всё подходит», а письменный ответ по каждому доходу, дата резидентства и план подачи заявления.
Частые вопросы
Нужно купить недвижимость или получить гражданство?
Статья 20/D не устанавливает покупку недвижимости, инвестиционный порог или получение турецкого гражданства как условия этой льготы. Но законное основание для проживания — отдельная задача. Не покупай ненужную недвижимость только потому, что кто-то связал две разные программы.
Льгота распространяется на мою компанию?
Нет, сама статья 20/D предназначена для физических лиц. В документе прямо сказано, что плательщики корпоративного налога ею не пользуются. Личные выплаты владельцу и налоги бизнеса анализируются отдельно. Разъяснение № 333, статья 3(10).
Я стал резидентом весной 2026 года. Уже поздно?
Не обязательно. Режим охватывает соответствующих условиям новых резидентов с 1 января 2026 года, а общий срок обращения — конец года возникновения резидентства. Сначала проверь условия и точную дату, затем подай заявление вовремя.
Если деньги идут на иностранный счёт, доход точно зарубежный?
Нет. Место зачисления денег не заменяет анализ источника дохода. И наоборот: перевод в турецкий банк не превращает автоматически зарубежную аренду в турецкую аренду. Смотри на сам доход и свой статус, а не только на маршрут платежа.
Можно получить свидетельство сейчас, а разобраться с доходами потом?
Это плохая последовательность. Подтверждение права на режим не означает, что любая твоя выплата автоматически освобождена. Классификацию доходов лучше сделать до того, как строить бюджет переезда на нулевой ставке.
Мой вывод
Турция действительно сделала сильный ход. Для подходящего человека с зарубежными доходами двадцатилетнее освобождение может быть серьёзным аргументом в пользу переезда.
Но полезная формулировка новости выглядит не так: «Все удалёнщики теперь двадцать лет не платят налоги».
А так: «У новых резидентов появился долгий режим освобождения подходящих зарубежных доходов. Нужно проверить источник дохода, историю предыдущих трёх лет и вовремя оформить свидетельство».
Меньше сенсации — зато гораздо больше пользы для решения, которое стоит денег и меняет жизнь.
Памятка перед переездом: восемь галочек
- Проверены три предыдущих календарных года, а не просто последние 36 месяцев.
- Установлена дата возникновения налогового резидентства.
- Каждый доход отдельно классифицирован для целей статьи 20/D.
- Удалённая работа не объявлена «зарубежной» только из-за иностранного клиента.
- Налоги владельца и компании посчитаны отдельно.
- Проверены оставшиеся обязательства в прежней стране и странах источника доходов.
- Уточнены порядок подачи, документы и срок заявления на İstisna Belgesi.
- Бюджет переезда учитывает не только налог, но и жизнь, сопровождение и риски.
Материал помогает подготовить вопросы и проверить обещания, но не заменяет индивидуальное налоговое заключение. Правила и практика могут изменяться; перед подачей проверь актуальную редакцию документов.
Источники и где проверить самому
- Разъяснение № 333 от 4 июля 2026 года — полный текст в LEXPERA. Содержит текст статьи 20/D, условия, сроки и примеры применения.
- Закон № 7582 — оригинальный текст в LEXPERA. Норма о зарубежных доходах — статья 4, даты применения — статья 14.
- Справочник GİB, сентябрь 2026, публикация № 616. Официальные объяснения и таблицы; из него взяты иллюстрации.
- Vialto Partners: оформление свидетельства и последствия пропуска срока. Разбор от 14 июля 2026 года.
- PwC: налогообложение разных видов доходов физических лиц. Страница проверена авторами 9 сентября 2026 года; общие правила нужно читать вместе со специальными освобождениями.
- KPMG: закон № 7582 и даты применения.
- Статья 7 закона о подоходном налоге — воспроизведение текста в Mevzuat Bankası. Важно учитывать сферу применения статьи, а не вырывать отдельную строку из контекста.