Перевірено 13 вересня 2026 року. Розбір закону та порядку оформлення, а не обіцянка «нульових податків для всіх».
Хоч як ми ставимося до Туреччини, доводиться визнати: хід сильний. Запропонувати новим резидентам двадцять років звільнення закордонних доходів від податку на доходи — це спосіб потрапити до короткого списку країн для переїзду.
Звучить майже надто добре. Живеш біля моря, гроші надходять з-за кордону, податок на доходи — нуль. Саме так цю новину легко переказати в соцмережах.
Але між «гроші надійшли з-за кордону» і «дохід вважається отриманим за межами Туреччини» є велика різниця. Для людини із закордонними дивідендами це може бути чудовою можливістю. Для фрилансера з ноутбуком в Анталії — питання, яке не можна вирішувати за заголовком.
Розберімо, що справді ухвалили, кому підходить пільга і що перевірити до переїзду.
Коротка відповідь. Пільга реальна: за виконання умов закордонні доходи фізичної особи звільняються від турецького податку на доходи на 20 років. Але вона не автоматична: потрібно отримати спеціальне свідоцтво й вчасно подати заяву. Турецькі доходи залишаються поза цією пільгою, а іноземний замовник сам по собі не перетворює заробіток на закордонний. Підстава — стаття 20/D і порядок її застосування.
Що саме ухвалила Туреччина
Ідеться не про візу цифрового кочівника і не про рекламну програму агентства. Закон № 7582 додав до турецького закону про податок на доходи спеціальну статтю — mükerrer 20/D.
Три дати, щоб не заплутатися:
- 4 червня 2026 року: закон опубліковано, і відповідна норма набрала чинності.
- 1 січня 2026 року: дата, з якої нові резиденти можуть підпадати під пільгу. Тому переїзд до червневої публікації сам по собі не виключає участі.
- 4 липня 2026 року: опубліковано остаточний порядок застосування — роз'яснення № 333. Саме там з'явилися важливі подробиці оформлення.
Дати набрання чинності й застосування підтверджує KPMG. Липневий документ можна прочитати в правовій базі LEXPERA.
Це звільнення від конкретного податку, а не скасування всієї податкової системи. За статтею 20/D не оподатковується відповідний закордонний дохід фізичної особи. Корпоративні податки, податки на турецькі доходи та інші можливі зобов'язання треба перевіряти окремо.
Кому підходить пільга: чотири умови
1. Ти стаєш резидентом за турецькими податковими правилами
На дату заяви людина має вважатися такою, що осіла в Туреччині, — Türkiye’de yerleşmiş sayılan.
В офіційному довіднику названо дві підстави: місце проживання в Туреччині або безперервне перебування понад шість місяців протягом календарного року. Тимчасові виїзди не обнуляють цей строк. Але це загальна рамка: винятки й міжнародні угоди можуть змінювати оцінку конкретного випадку. Джерело: довідник GİB, розділ 3.
Не плутай три речі: право жити в країні, право працювати й податкове резидентство. Отримання податкової пільги не замінює оформлення легального перебування і, коли це потрібно, дозволу на роботу.
2. Попередні три календарні роки проходять перевірку
Формулювання суворіше, ніж «я три роки не був податковим резидентом». Закон вимагає відсутності в Туреччині місця проживання та податкового обов'язку в попередні три календарні роки, з окремими винятками для деяких доходів.
Для людини, яка стає резидентом у 2026 році, перевіряють 2023, 2024 і 2025 роки. Не останні 36 місяців, відлічені від дня прильоту.
Є важливе послаблення: колишні турецькі доходи від нерухомості, капіталу або приросту вартості самі по собі не закривають доступу до пільги, якщо інші умови виконано. Але колишня зарплата чи підприємницька діяльність у Туреччині — вже інша історія. Це прямо розібрано в роз'ясненні № 333, стаття 3, приклади 5–7.
«Я нічого не декларував» не означає «в мене не було податкового обов'язку». Податкова може виявити минулу діяльність пізніше. У документі є приклад, де це призводить до скасування свідоцтва й донарахувань.
3. Дохід справді закордонний
Це центральне питання. Не валюта переказу, не країна банку і не громадянство клієнта, а податкова кваліфікація самого доходу.
4. Ти вчасно подаєш заяву й отримуєш свідоцтво
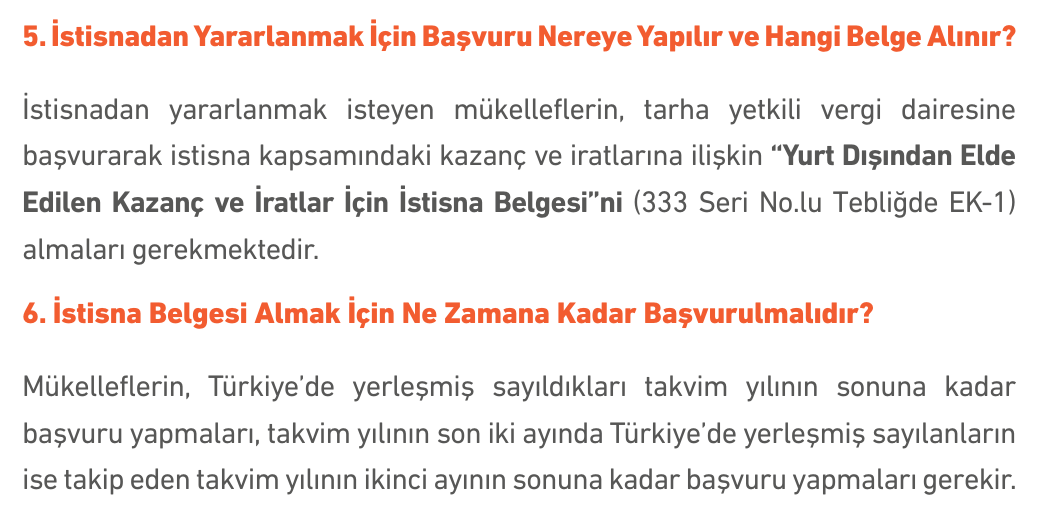
Не можна просто переїхати й самостійно оголосити собі двадцятирічні канікули. Потрібен документ від компетентної податкової інспекції — İstisna Belgesi. Пропуск строку подання може позбавити пільги навіть людину, яка відповідає всім іншим вимогам. На цьому окремо наголошує Vialto Partners.
Головна таблиця: які доходи підпадають під звільнення
Скрізь нижче передбачається, що людина відповідає умовам і оформила свідоцтво. Таблиця стосується саме статті 20/D, а не всіх можливих пільг Туреччини.
| Твій дохід | Що з пільгою | Що перевірити |
|---|---|---|
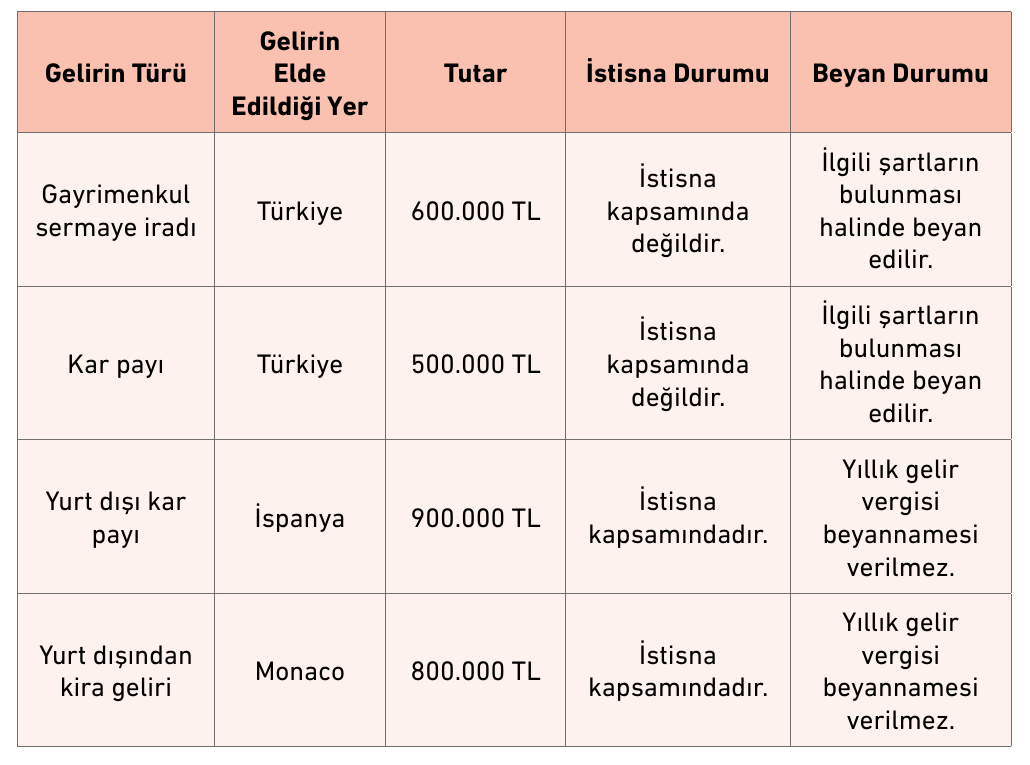
| Дивіденди від справді іноземної компанії | Закордонні дивіденди прямо показано як звільнені в офіційному прикладі | Статус компанії та природу виплати. Якщо керуєш нею з Туреччини, окремо перевір наслідки для самої компанії |
| Оренда нерухомості за межами Туреччини | Закордонну оренду прямо показано як звільнену | Де розташований об'єкт і які податки зберігаються в країні нерухомості |
| Оренда квартири в Туреччині або дивіденди турецької компанії | Під статтю 20/D не підпадають | Звичайні турецькі правила, утримання й потребу в декларації |
| Консультації іноземному клієнтові, надані в Туреччині щодо його турецьких інвестицій | У роз'ясненні є прямий приклад: звільнення немає | Місце та зміст діяльності, а не лише адресу клієнта |
| Віддалена зарплата, фриланс, розробка чи онлайн-послуги, які ти виконуєш із Туреччини | Не можна автоматично вважати звільненими | Вид договору, місце роботи, джерело доходу, інші застосовні норми та угоди |
Перші чотири рядки спираються на офіційний текст роз'яснення № 333, приклади 9–11. Останній — обережний висновок із розмежування закордонного й турецького доходу, а не обіцянка універсальної ставки для віддалених працівників. Загальні правила щодо зарплати й діяльності в Туреччині пояснює PwC.
Чому «іноземний клієнт = нуль податків» не працює
Уяви: ти живеш в Ізмірі, щодня працюєш із домашнього кабінету, а замовник перебуває в Берліні. Оплата надходить у євро на закордонний рахунок.
У побутовій розмові це «закордонний дохід». Для податкового аналізу інформації поки недостатньо. Треба зрозуміти, що саме ти отримуєш: зарплату, дохід від самостійних послуг, прибуток бізнесу чи дивіденди.
У турецькому законі є правила, які пов'язують джерело зарплати й професійного доходу з виконанням роботи в Туреччині. Стаття 7 формально присвячена обмеженому податковому обов'язку нерезидентів; сама по собі вона не замінює індивідуального розбору нової пільги. Але вона добре показує, чому місцезнаходження платника — не єдиний критерій. Текст статті 7.
А в липневому роз'ясненні є ще наочніший випадок: інженер працює в Туреччині й консультує іноземних клієнтів щодо інвестицій у Туреччині. Іноземні клієнти є. Звільнення за 20/D немає.
Тому я б не переїжджав з розрахунком «мій фриланс тепер точно оподатковується за нульовою ставкою» без письмового висновку щодо конкретної схеми роботи. Посилання консультанта мають вести до норм закону, а не до допису іншого консультанта.
Це не означає, що будь-який віддалений заробіток обов'язково оподатковується однаково. Для окремих видів доходів можуть існувати інші звільнення або відрахування. Але їх не можна змішувати з двадцятирічним режимом: підстави й умови будуть іншими.
Як оформити пільгу: п'ять кроків
Крок 1. Проаналізувати податкову історію до переїзду
Склади хронологію попередніх трьох календарних років: де жив, де працював, які доходи отримував у Туреччині та чи виникав там податковий обов'язок.
Якщо раніше вже жив у країні, отримував турецьку зарплату чи вів бізнес, не розраховуй, що короткий виїзд «обнулить» історію. В офіційному прикладі людина виїжджає в листопаді 2024 року й повертається у 2027-му. Пільги вона не отримує: 2024 рік усе ще входить до трьох років, що перевіряються. Роз'яснення № 333, приклад 4.
Крок 2. Класифікувати кожне джерело доходу
Не одне загальне питання «чи належить мені пільга», а перелік: зарплата, послуги, дивіденди, оренда, продаж активів. Для кожного — окрема відповідь.
Попроси консультанта зазначити:
- чи вважається дохід закордонним для цілей 20/D;
- на яку норму та роз'яснення він спирається;
- які обов'язки залишаються в тебе, роботодавця чи компанії;
- що зміниться, якщо діяльність фактично переноситься до Туреччини.
Крок 3. Визначити дату виникнення резидентства
Вона впливає і на роки, що перевіряються, і на строк заяви. Не підставляй автоматично дату прильоту чи отримання посвідки на проживання: спершу встанови дату за застосовними податковими правилами.
Крок 4. Подати заяву до компетентної податкової інспекції
Повна назва свідоцтва:
Yurt Dışından Elde Edilen Kazanç ve İratlar İçin İstisna Belgesi — свідоцтво про звільнення закордонних доходів і надходжень.
Порядок відсилає до форми в додатку EK-1. Податкова перевіряє резидентство, історію попередніх трьох років і своєчасність звернення. Після підтвердження умов видає документ. Роз'яснення № 333, статті 3–4.
Заздалегідь уточни у своїй інспекції канал подання, пакет підтверджень і потребу в перекладах. Не вважай список зі статті агентства офіційним вичерпним переліком.
Крок 5. Зберегти підтвердження й вести окремий облік
Збережи зареєстровану заяву, свідоцтво, договори й документи про джерела виплат. Окремо обліковуй звільнені закордонні доходи та доходи, які під пільгу не підпадають.
За законом відповідні звільнені доходи не потребують щорічної декларації з податку на доходи і не включаються до неї під час декларування інших доходів. Це не означає, що людині взагалі більше не потрібні документи чи декларації.
Строк подання: місце, де можна втратити пільгу
| Коли ти стаєш резидентом за застосовними правилами | Граничний період подання заяви |
|---|---|
| Січень — жовтень 2026 року | До кінця 2026 року |
| Листопад — грудень 2026 року | До кінця лютого 2027 року |
| Січень — жовтень іншого року | До кінця того самого календарного року |
| Листопад — грудень іншого року | До кінця лютого наступного року |
Це строки подання заяви, а не обіцяний строк видачі свідоцтва. Процедурне перенесення останнього дня через вихідний або свято уточнюй окремо. Підстава — роз'яснення № 333, стаття 3(4).
В офіційному документі є приклад пізнього звернення: людина стає резидентом у 2028 році, але подає заяву лише у 2030-му. Свідоцтва їй не видають, хоча інші умови виконувалися.
Для тих, хто переїхав на початку 2026 року, практичний висновок простий: не відкладати оформлення до наступного сезону декларацій.
Три життєві ситуації: кому варто придивитися до Туреччини
Це умовні сценарії, а не історії реальних заявників і не індивідуальні податкові висновки.
Інвестор із дивідендами та закордонною квартирою. Найзрозуміліший кандидат для вивчення режиму: саме закордонні дивіденди й оренду показано в офіційних прикладах. Перевіряти все одно потрібно — насамперед попередні три роки, податки в країнах джерела та оформлення свідоцтва.
Фрилансер, який працюватиме з Туреччини. Інтерес до новини зрозумілий, але головне питання — не свідоцтво, а кваліфікація активного заробітку. Розраховувати економію до письмового розбору передчасно.
Власник іноземного бізнесу, який керуватиме ним із Туреччини. Розмежуй особисті дивіденди й податки компанії. Звільнення фізичної особи не звільняє автоматично бізнес. Постав окреме питання про наслідки управління компанією з нової країни: ці ризики не можна закрити одним особистим свідоцтвом.
Нуль у Туреччині не означає нуль у всьому світі
Пільга діє в турецькій податковій системі. Вона не скасовує податків, які інша країна може стягувати з оренди розташованої там нерухомості, дивідендів чи інших доходів.
Ще одне окреме питання — припинення резидентства в колишній країні. Зміни адреси й переїзду не завжди достатньо: значення можуть мати сім'я, житло, робота та положення угоди про уникнення подвійного оподаткування.
Тому рахуй не «старий податок мінус нуль», а підсумкове навантаження в усіх пов'язаних країнах. Загальну рамку турецьких правил і роль угод пояснює PwC.
Порівнювати цей режим із Кіпром, Уругваєм чи ОАЕ лише за цифрою «0%» теж недостатньо. Для змістовного порівняння потрібні однаковий вид доходу, спосіб роботи, статус компанії та вартість легального проживання. Однаковий рекламний заголовок ще не означає однакового результату для тебе.
Що вже відомо, а чого поки не можна обіцяти
Закон і порядок оформлення існують. Це вже не стадія чуток чи законопроєкту. У вересні 2026 року податкова служба випустила окремий довідник GİB.
Але станом на 13 вересня 2026 року це дуже молодий режим. У цій статті я не підтверджую, що свідоцтво реально видають за певну кількість днів, і не видаю навчальні приклади податкової за завершені справи. Для оцінки практики потрібні відомості про конкретну інспекцію та підтверджені звернення.
Двадцять років у законі — не гарантія незмінності закону. Сьогодні передбачено такий період звільнення. Обіцянка «умови точно залишаться незмінними наступні двадцять років» була б сильнішою за те, що можна обґрунтовано стверджувати.
Свідоцтво не захищає від помилкових вихідних даних. Якщо з'ясується, що умови не виконувалися, можливі скасування документа, донарахований податок, штраф і відсотки. Це передбачено статтею 5 роз'яснення № 333.
Податковий режим і банківське обслуговування — різні питання. Свідоцтво про звільнення не гарантує відкриття рахунку чи проходження банківських перевірок. Але розповіді про «необґрунтовані блокування» без подробиць, які можна перевірити, теж не варто перетворювати на встановлений факт. Практичний підхід: з'ясувати вимоги обраного банку й підготувати документи про походження коштів.
Що зібрати перед розмовою з консультантом
Це робочий список для підготовки, не офіційний перелік обов'язкових додатків:
- хронологію проживання та роботи за три попередні календарні роки;
- відомості про колишні доходи й податкові обов'язки в Туреччині;
- документи про резидентство в колишній країні та план його зміни;
- перелік джерел доходу із сумами та країнами;
- договори з роботодавцем і клієнтами;
- документи щодо закордонних дивідендів, оренди та інших виплат;
- опис того, де фізично виконується робота й здійснюється управління бізнесом;
- план легального перебування в Туреччині;
- розрахунок сукупних витрат: податки, бухгалтерія, консультації, страховка й проживання.
Результат консультації — не «вам усе підходить», а письмова відповідь щодо кожного доходу, дата резидентства й план подання заяви.
Часті запитання
Потрібно купити нерухомість або отримати громадянство?
Стаття 20/D не встановлює купівлю нерухомості, інвестиційний поріг чи отримання турецького громадянства як умови цієї пільги. Але законна підстава для проживання — окреме завдання. Не купуй непотрібну нерухомість лише тому, що хтось пов'язав дві різні програми.
Пільга поширюється на мою компанію?
Ні, сама стаття 20/D призначена для фізичних осіб. У документі прямо сказано, що платники корпоративного податку нею не користуються. Особисті виплати власникові й податки бізнесу аналізуються окремо. Роз'яснення № 333, стаття 3(10).
Я став резидентом навесні 2026 року. Уже пізно?
Не обов'язково. Режим охоплює нових резидентів, які відповідають умовам, з 1 січня 2026 року, а загальний строк звернення — кінець року виникнення резидентства. Спершу перевір умови й точну дату, потім вчасно подай заяву.
Якщо гроші надходять на іноземний рахунок, дохід точно закордонний?
Ні. Місце зарахування грошей не замінює аналізу джерела доходу. І навпаки: переказ до турецького банку не перетворює автоматично закордонну оренду на турецьку. Дивися на сам дохід і свій статус, а не лише на маршрут платежу.
Можна отримати свідоцтво зараз, а розібратися з доходами потім?
Це погана послідовність. Підтвердження права на режим не означає, що будь-яка твоя виплата автоматично звільнена. Класифікацію доходів краще зробити до того, як будувати бюджет переїзду на нульовій ставці.
Мій висновок
Туреччина справді зробила сильний хід. Для людини із закордонними доходами, яка відповідає умовам, двадцятирічне звільнення може бути вагомим аргументом на користь переїзду.
Але корисне формулювання новини звучить не так: «Усі віддалені працівники тепер двадцять років не платять податків».
А так: «Нові резиденти отримали тривалий режим звільнення відповідних закордонних доходів. Треба перевірити джерело доходу, історію попередніх трьох років і вчасно оформити свідоцтво».
Менше сенсації — зате набагато більше користі для рішення, яке коштує грошей і змінює життя.
Пам'ятка перед переїздом: вісім позначок
- Перевірено три попередні календарні роки, а не просто останні 36 місяців.
- Встановлено дату виникнення податкового резидентства.
- Кожен дохід окремо класифіковано для цілей статті 20/D.
- Віддалену роботу не оголошено «закордонною» лише через іноземного клієнта.
- Податки власника й компанії пораховано окремо.
- Перевірено зобов'язання, що залишаються в колишній країні та країнах джерела доходів.
- Уточнено порядок подання, документи й строк заяви на İstisna Belgesi.
- Бюджет переїзду враховує не лише податок, а й життя, супровід і ризики.
Матеріал допомагає підготувати запитання й перевірити обіцянки, але не замінює індивідуального податкового висновку. Правила й практика можуть змінюватися; перед поданням перевір актуальну редакцію документів.
Джерела і де перевірити самостійно
- Роз'яснення № 333 від 4 липня 2026 року — повний текст у LEXPERA. Містить текст статті 20/D, умови, строки та приклади застосування.
- Закон № 7582 — оригінальний текст у LEXPERA. Норма про закордонні доходи — стаття 4, дати застосування — стаття 14.
- Довідник GİB, вересень 2026, публікація № 616. Офіційні пояснення й таблиці; з нього взято ілюстрації.
- Vialto Partners: оформлення свідоцтва й наслідки пропуску строку. Розбір від 14 липня 2026 року.
- PwC: оподаткування різних видів доходів фізичних осіб. Сторінку перевірено авторами 9 вересня 2026 року; загальні правила треба читати разом зі спеціальними звільненнями.
- KPMG: закон № 7582 і дати застосування.
- Стаття 7 закону про податок на доходи — відтворення тексту в Mevzuat Bankası. Важливо враховувати сферу застосування статті, а не вихоплювати окремий рядок із контексту.